O aumento do endividamento das famílias brasileiras e as taxas de juros elevadas exigem uma análise mais cuidadosa na hora de contratar crédito. A escolha do tipo de empréstimo pode ser tão crucial quanto a aprovação do mesmo. Em um cenário onde as taxas de juros estão em alta, comparar modalidades, prazos e o custo efetivo total se torna essencial para evitar encargos excessivos.
Dados do Banco Central revelam que, em janeiro de 2026, a taxa média das novas operações de crédito livre para pessoas físicas alcançou 61% ao ano, um aumento de 6,7 pontos percentuais em relação ao ano anterior. Além disso, o Relatório de Política Monetária de junho do BC indicou que o endividamento das famílias e o comprometimento da renda permanecem altos, com variações de juros mais significativas nas modalidades de crédito sem garantias.
Noé Santiago, economista da ANIDEA, alerta que a abordagem dos consumidores deve mudar. Não basta perguntar se conseguem o crédito, mas sim qual a melhor forma de obtê-lo. Ele destaca que, dependendo da situação financeira, oferecer um patrimônio como garantia pode abrir novas possibilidades que merecem ser comparadas antes da decisão final.
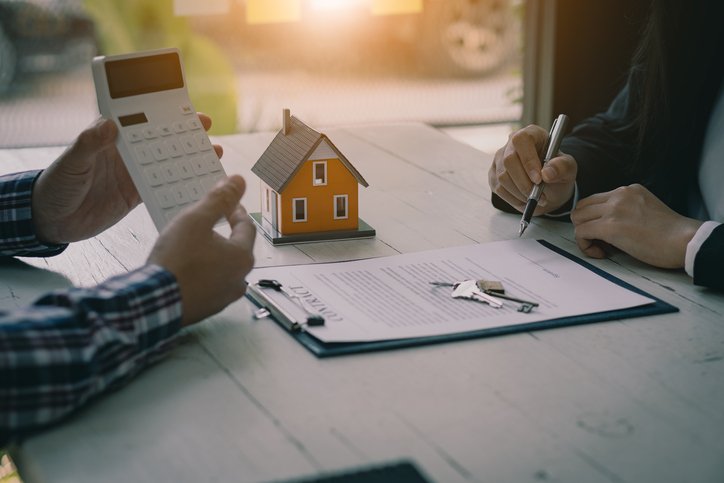
A estrutura do empréstimo com garantia, como um imóvel, pode influenciar as condições oferecidas pelas instituições financeiras. No entanto, isso não implica que essa modalidade seja a melhor opção para todos. É necessário avaliar individualmente taxas, prazos, valores liberados e, principalmente, a capacidade de pagamento. O Banco Central disponibiliza séries estatísticas que diferenciam operações de crédito pessoal com e sem garantias reais.
Uma alternativa popular é o Home Equity, que utiliza um imóvel como garantia para o empréstimo. A ANIDEA, por sua vez, está ampliando seu portfólio para incluir diversas opções de crédito, destacando a importância da garantia na análise das melhores alternativas.
A atenção ao custo do crédito se tornou ainda mais relevante nos últimos anos. Em dezembro de 2025, a taxa média do crédito livre para as famílias foi de 60,1% ao ano, um aumento de sete pontos percentuais em comparação ao mesmo mês do ano anterior. As modalidades que mais contribuíram para esse crescimento incluem o crédito pessoal não consignado e operações com cartão de crédito.